Енергоатом: прибутки зростають, але інвестиційна свобода скорочується
Фінансово-економічне дослідження АТ «НАЕК «Енергоатом»
04.11.2026 · Україна
Головний висновок
Енергоатом є прибутковим підприємством, яке водночас виконує масштабну функцію фінансування державної тарифної політики. Його економічний стан не можна оцінювати лише за чистим прибутком: потрібно одночасно аналізувати зобов'язання за ПСО, боргове навантаження, грошові потоки, фінансування ядерної безпеки та інвестицій.
Вже перша звірка річної аудованої звітності виявила принципово важливий результат: дохід від реалізації у 2025 році становив 254,69 млрд грн, а не 207 млрд грн. Сума 207,03 млрд грн у річній звітності є порівняльним показником за 2024 рік. Отже, показник 207 млрд грн, розміщений на загальній сторінці діяльності компанії за 2025 рік, не узгоджується з відповідною статтею аудованої звітності. Для дослідження беремо саме звітність за МСФЗ.
ПЕРЕВІРЕНІ ФІНАНСОВІ ПОКАЗНИКИ · 2025
Чистий дохід від реалізації
254,69 млрд грн
Чистий прибуток
18,69 млрд грн
Зростання доходу рік до року
+23,0%
Чиста рентабельність продажів
7,34%
Це суттєво змінює початкову картину: компанія збільшила дохід приблизно на 47,66 млрд грн, а чистий прибуток — з 1,32 млрд грн у 2024 році до 18,69 млрд грн у 2025-му.
Далі необхідно з'ясувати, чи це результат зростання фізичного виробництва та ефективності, чи переважно зміни цін, структури продажів і фінансового навантаження.
1. Фінансова модель: компанія заробляє більше, але куди йдуть доходи?
1.1. Порівняння 2024–2025 років
| Показник, млрд грн | 2024 | 2025 | Зміна |
|---|---|---|---|
| Чистий дохід | 207,03 | 254,69 | 23,0% |
| Собівартість реалізації | 68,75 | 78,17 | 13,7% |
| Валовий прибуток | 138,28 | 176,53 | 27,7% |
| Вартість послуги ПСО, у витратах | 109,29 | 135,98 | 24,4% |
| Прибуток до оподаткування | 1,84 | 22,93 | 1148% |
| Чистий прибуток | 1,32 | 18,69 | 1318% |
Окрема фінансова звітність за МСФЗ. Вартість ПСО наведена без змішування з публічно повідомленими касовими платежами з ПДВ.
Зростання доходу та собівартості у 2025 році
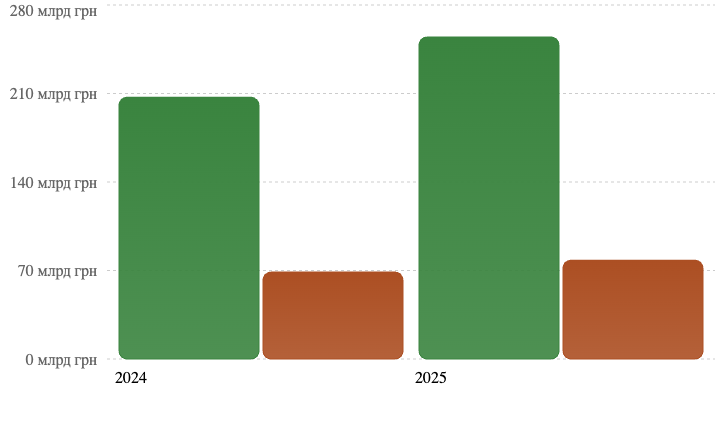
Валовий прибуток Енергоатома зріс швидше за дохід. На перший погляд це свідчить про поліпшення економіки основної діяльності. Але висновок про зростання ефективності виробництва був би передчасним. Причина — у структурі витрат: значна частина результату залежить від фінансової моделі ПСО, що обліковується нижче валового прибутку, серед витрат на збут.
1.2. Чи відбулося реальне зростання виробництва?
Згідно з приміткою 16.1 до аудованої звітності, обсяг реалізації електроенергії збільшився з 49,9 до 50,2 млн МВт·год — приблизно на 0,6% за округленими обсягами, тоді як дохід від електроенергії зріс приблизно на 23%.
KVARTA · РОЗРАХУНКОВА СЕРЕДНЯ ВИРУЧКА ВІД ПРОДАЖУ ЕЛЕКТРОЕНЕРГІЇ
2024
4,14 грн/кВт·год
2025
5,07 грн/кВт·год
Зміна середньої виручки: приблизно +22,3%
Розрахунок: дохід від реалізації електроенергії / фізичний обсяг реалізації. Без ПДВ. Це не роздрібний тариф і не чиста собівартість виробництва.
Висновок KVARTA: головним поясненням збільшення виручки у 2025 році стало не фізичне розширення продажів, а зростання середньої реалізаційної ціни та зміни структури реалізації.
Це висновок бухгалтерської декомпозиції, а не остаточний причинний аналіз. Для відокремлення ринкових цін від зміни продуктової структури необхідні погодинні та помісячні дані продажів.
2. ПСО — центральний механізм фінансового перерозподілу
За чинною фінансовою моделлю ПСО Енергоатом продає електроенергію за ринковими правилами, а частину отриманих коштів спрямовує на оплату послуги забезпечення доступності електроенергії для населення.
Це принципово відрізняється від моделі, де весь фізичний обсяг електроенергії відпускається населенню за адміністративно встановленою низькою ціною.
Схема фінансового механізму
Енергоатом
Генерація та продаж електроенергії
Ринок електроенергії
Виручка за ринковими договорами
ПСО
Фінансування доступних тарифів через Гарантованого покупця та ПУП
Компанія
Операційні витрати, борги, податки, інвестиції та резерви
2.1. Динаміка платежів
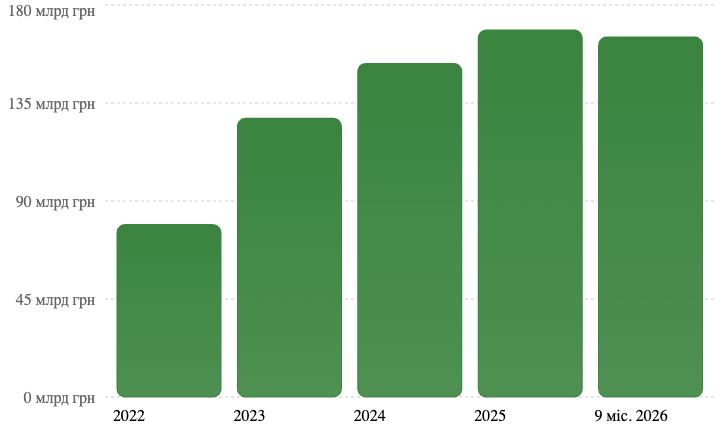
Касові платежі, включно з ПДВ, за повідомленнями Енергоатома. Показник за 2026 рік охоплює лише дев'ять місяців.
За 2022–2025 роки опубліковані платежі становили разом 528,90 млрд грн. За дев'ять місяців 2026 року компанія повідомила про 165,32 млрд грн, що вже дорівнює приблизно 98,1% суми за весь 2025 рік.
Це важливий сигнал про масштаб фінансового навантаження, але без зіставлення однакових дев'ятимісячних періодів не можна коректно визначити темп його зростання.
2.2. Перша серйозна бухгалтерська розбіжність
У відкритих документах фігурують різні цифри ПСО за 2025 рік:
| Показник | Млрд грн |
|---|---|
| Визнана вартість послуги ПСО у звітності | 135,98 |
| Повідомлені платежі за ПСО з ПДВ | 168,55 |
| Різниця | 32,56 |
На перший погляд розрив у 32,56 млрд грн може здатися проблемою, але безпосередньо порівнювати ці величини некоректно.
Якщо застосувати ПДВ 20% до 135,98 млрд грн, отримуємо 163,18 млрд грн. Це зменшує арифметичний розрив до приблизно 5,37 млрд грн. Однак навіть залишок не слід автоматично вважати помилкою: платежі могли включати аванси, розрахунки за попередні періоди, коригування та повернення коштів. Компанія окремо повідомляла про повернення 2,3 млрд грн протягом 2025 року.
Висновок KVARTA: це не доказ фінансового порушення, а підстава для повної звірки нарахувань, оплат, ПДВ, авансів і взаєморозрахунків з Гарантованим покупцем.
2.3. Наскільки ПСО впливає на прибутковість?
За 2025 рік вартість ПСО у витратах дорівнювала приблизно 77% валового прибутку компанії.
Це порівняльний індикатор масштабу навантаження, а не частка ПСО у вартості виробництва. Водночас він демонструє, що без урахування цієї державної функції оцінка операційної рентабельності Енергоатома буде сильно викривленою.
Існує і зворотний ефект: коли ринкова вартість електроенергії або тарифні компоненти підвищуються, це може збільшувати одночасно і виручку Енергоатома, і його витрати за ПСО.
Отже, твердження «ринкові ціни зросли — Енергоатом автоматично став багатшим» не завжди правильне.
3. Новий сигнал: фінанси Енергоатома у 2026 році
Піврічна звітність за 2026 рік дозволяє зробити важливий висновок: швидке зростання доходів не супроводжується відповідним зростанням прибутковості.
3.1. Фінансові результати за I півріччя
| Показник, млрд грн | I півр. 2025 | I півр. 2026 | Зміна |
|---|---|---|---|
| Чистий дохід | 125,18 | 166,96 | 33,4% |
| Собівартість | 35,03 | 39,95 | 14,1% |
| Валовий прибуток | 90,15 | 127,00 | 40,9% |
| Витрати на збут, включно з ПСО | 74,19 | 112,79 | 52,0% |
| Операційний прибуток | 13,55 | 10,83 | -20,1% |
| Чистий прибуток | 7,77 | 4,99 | -35,9% |
Окрема проміжна фінансова звітність за I півріччя 2026 року, форма №2. Порівняння однакових періодів, розрахунки KVARTA.
Операційна та чиста маржа, %
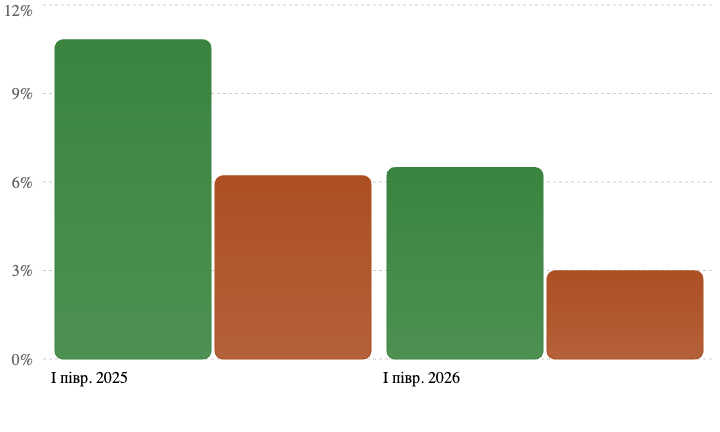
Операційна маржа скоротилася з 10,82% до 6,49%, а чиста — з 6,21% до 2,99%.
Ці зміни особливо показові: доходи збільшилися на 41,78 млрд грн, але витрати на збут, основну частину яких формує ПСО, збільшилися на 38,61 млрд грн.
Не можна всю зміну чистого прибутку приписувати ПСО: також вплинули собівартість, інші операційні доходи й витрати, фінансові витрати та податок на прибуток. Проте саме витрати за ПСО є одним із головних факторів, які необхідно перевірити у фінансовому мосту прибутковості.
Висновок KVARTA: у першому півріччі 2026 року зафіксовано погіршення операційної та чистої прибутковості попри швидке збільшення виручки. Це підтверджений фінансовою звітністю результат, який потребує подальшого факторного розкладання.
4. Грошові потоки: прибуток не дорівнює доступним грошам
У 2026 році важливішим за величину прибутку стає питання, скільки ліквідності компанія може спрямувати на капітальні вкладення.
4.1. Рух коштів за I півріччя 2026 року
ГРОШОВІ ПОТОКИ · МЛРД ГРН
Операційний грошовий потік
+10,56
Придбання необоротних активів
−11,39
Спрощений FCF*
−0,83
* Операційний грошовий потік мінус виплати за придбання необоротних активів; не включає інші інвестиційні потоки. Звіт про рух грошових коштів, I півріччя 2026 року.
Для порівняння, у I півріччі 2025 року операційний потік становив 14,52 млрд грн, а видатки на придбання необоротних активів — 10,41 млрд грн.
Отже, спрощений вільний грошовий потік змінився приблизно з +4,11 млрд грн до −0,83 млрд грн.
Це один із найважливіших висновків усього дослідження.
Компанія залишається прибутковою за бухгалтерськими показниками, але у першому півріччі 2026 року операційні надходження вже не покривали фактичні виплати на придбання необоротних активів. Сам по собі від'ємний FCF не означає кризу: він може бути наслідком інвестиційного циклу. Але за наявності боргів, дивідендних зобов'язань і потреби в модернізації це підсилює ризик ліквідності.
4.2. Боргове навантаження
За окремою звітністю на 30 червня 2026 року:
| Показник | Млрд грн |
|---|---|
| Довгострокові кредити та позики, включно з іншими довгостроковими позиковими зобов'язаннями | 26,85 |
| Короткострокові кредити та поточна частина довгострокових зобов'язань | 15,49 |
| Разом за зазначеними категоріями | 42,34 |
| Поточні зобов'язання загалом | 49,64 |
| Власний капітал | 265,74 |
Звітність за I півріччя 2026 року. Сума 42,34 млрд грн — борг у визначеному периметрі, а не всі зобов'язання підприємства.
Деякі позики номіновані в євро та доларах, включно з фінансуванням ЄБРР, Euratom та іншими кредитними програмами. Це створює валютний ризик навіть за відносно стабільної гривневої операційної діяльності.
Співвідношення наведеного боргу до власного капіталу становить близько 15,9%. Однак цей показник не є повною оцінкою боргової стійкості: структура капіталу включає переоцінені необоротні активи, а для атомної генерації критичними є довгострокові резерви на відпрацьоване паливо та зняття об'єктів з експлуатації.
Висновок KVARTA: наразі відкриті цифри не доводять неплатоспроможності Енергоатома. Проте вони показують зменшення фінансової гнучкості: слабший операційний потік, великі інвестиційні виплати та значні короткострокові зобов'язання.
5. Прихований довгостроковий ризик — економіка ядерних зобов'язань
Для звичайного промислового підприємства достатньо оцінювати собівартість, ремонтні витрати, амортизацію та капітальні інвестиції.
Для атомної електростанції цього недостатньо.
Повна економічна вартість електроенергії має враховувати також майбутнє поводження з відпрацьованим ядерним паливом, радіоактивними відходами, зняття енергоблоків з експлуатації, фізичний захист та довгострокові зобов'язання з безпеки.
У 2025 році собівартість містила, серед іншого, 22,50 млрд грн амортизації, 11,19 млрд грн витрат на ядерне паливо та 4,58 млрд грн витрат на охорону.
Окрема примітка звітності також показує, що за оцінками основних засобів на тимчасово окупованих територіях первісна вартість становила близько 237,29 млрд грн, а накопичений знос і знецінення — 192,51 млрд грн. Це не є оцінкою вартості відновлення Запорізької АЕС.
Тут виникає окрема дослідницька гіпотеза KVARTA:
Чи достатньо коштів резервується для виконання довгострокових ядерних зобов'язань, якщо поточна тарифна політика вилучає значну частину фінансового ресурсу генератора?
Для остаточної відповіді необхідно зіставити суми бухгалтерських резервів із актуарними припущеннями, дисконтними ставками, нормативним фінансуванням спеціальних фондів та прогнозною вартістю майбутніх робіт. Самі лише резерви у балансі не гарантують наявності ліквідних коштів для їх виконання.
6. Корпоративне управління: фінансовий ризик, який не видно у звіті про прибутки
Незалежний огляд OECD, опублікований 1 квітня 2026 року, відзначив проблеми корпоративного управління державних енергетичних підприємств, зокрема Енергоатома.
У документі розглянуто антикорупційні розслідування 2025 року, недоліки внутрішнього контролю, комплаєнсу, управління ризиками та нагляду. OECD також звернула увагу на проблеми з формуванням і роботою наглядових рад.
Для KVARTA це означає, що потрібно досліджувати не лише формальні закупівельні процедури, а й ефективність контрольної системи.
Матриця ризиків KVARTA
| Ризик | Попередня оцінка | Підстава |
|---|---|---|
| Фінансове навантаження ПСО | Високий | Масштаб витрат, погіршення маржі |
| Ліквідність та інвестиції | Підвищений | Від'ємний спрощений FCF за I півріччя |
| Валютний борг | Підвищений | Наявність EUR/USD-зобов'язань |
| Корпоративне управління | Високий | Висновки OECD щодо контролю |
| Виробничі та воєнні ризики | Високий | Війна, окупація ЗАЕС |
| Закупівельна доброчесність | Потребує поглибленої перевірки | Висновки OECD; первинні контракти не перевірено суцільно |
Якісна експертна оцінка, а не статистично калібрована ймовірність збитків. Високий ризик не означає доведеного порушення.
Особливої уваги заслуговують операції з пов'язаними структурами. У проміжній звітності за 2026 рік окремо розкрито операції з ТОВ «ЕА ТРЕЙД», зокрема придбання та продаж електроенергії, забезпечувальні платежі балансуючої групи та внески до капіталу.
Це не свідчить про неправомірність таких операцій. Проте для незалежного дослідження доцільно перевіряти, чи відповідають умови угод ринковим, хто несе ризик небалансів і як розподіляється економічний результат.
7. Контрфактична модель KVARTA: чи можна зменшити ПСО без тарифного шоку?
Пропоную перевірити альтернативну державну політику, у якій частина загальної тарифної підтримки замінюється адресною бюджетною допомогою.
Для початкового тесту використаємо 135,98 млрд грн — фактичну визнану вартість ПСО за 2025 рік, а не суму касових виплат із ПДВ.
Це лише модель чутливості, а не прогноз.
KVARTA–ENERGOATOM | PSO Scenario Lab
Ілюстративна модель перерозподілу фінансового навантаження · млрд грн на рік
Реформування: 20% · Для інвестицій: 50%
Перерозподілюваний обсяг: 27,20 млрд грн
Умовний інвестиційний ресурс: 13,60 млрд грн
Інший ресурс / компенсації: 13,60 млрд грн
ПСО, що залишається: 108,78 млрд грн
Управління повзунками змінює тільки арифметичний розподіл. Модель не встановлює реальну бюджетну економію, право компанії залишити кошти, вплив на тарифи чи попит. Необхідне повне фінансове замикання між компанією, бюджетом і споживачами.
Які сценарії економічно виправдано порівняти
| Сценарій | Суть | Основний ризик |
|---|---|---|
| A — Чинна модель | Збереження механізму ПСО | Високе навантаження на генератора |
| B — Адресна підтримка | Часткова заміна загальних субсидій адресними | Бюджетні видатки, точність адресації |
| C — Інвестиційне коригування | Виділення частини ресурсу на критичні капітальні потреби | Потреба в іншому джерелі фінансування підтримки |
| D — Поступова тарифна адаптація | Поетапна зміна підтримки з компенсаціями вразливим групам | Інфляція, соціальні ризики |
Найважливіший принцип: реформа ПСО не створює автоматично додаткового національного доходу. Вона змінює розподіл витрат між споживачами, компаніями та бюджетом. Чистий економічний виграш можливий від скорочення неефективних витрат, поліпшення адресації, споживчих стимулів та інвестиційної результативності.
8. Що ще необхідно довести
Проведений аналіз підтверджує істотні фінансові закономірності, однак потрібні три додаткові пріоритетні перевірки:
PSO Reconciliation. Звірити помісячні нарахування, ПДВ, касові виплати, повернення та аванси за 2022–2026 роки. Особливо важливо пояснити розбіжності між офіційною сторінкою діяльності та аудованими фінансовими даними.
Investment & Solvency Audit. Розрахувати FCF, ліквідність, погашення боргу, дивідендні зобов'язання, капітальні інвестиції та фінансування довгострокових ядерних резервів.
Procurement & Governance Audit. Зіставити контракти, закупівельні ціни й пов'язані операції з ринковими аналогами та незалежними висновками аудиторів, не підмінюючи статистичні відхилення звинуваченнями.
9. Підсумкова оцінка KVARTA
«Енергоатом: прибутки зростають, але інвестиційна свобода скорочується»
Підсумки першого етапу дослідження станом на 04.11.2026
| Фінансова прибутковість у 2025 році | Позитивна |
| Динаміка прибутковості у I півріччі 2026 | Негативна |
| Інвестиційна ліквідність | Під тиском |
| Вплив ПСО | Системно значний |
| Корпоративне управління | Суттєві контрольні ризики |
| Доведені фінансові зловживання за цим аналізом | Не встановлені |
Наш головний висновок: проблема Енергоатома не зводиться до питання, чи достатньо прибутку отримує компанія. Вона полягає у потенційному конфлікті між трьома функціями: виробництвом критично важливої електроенергії, фінансуванням соціальних тарифів і довгостроковим розвитком атомної генерації.
Зростання прибутку в 2025 році саме по собі не усунуло цього конфлікту. Погіршення прибутковості та вільного грошового потоку у першому півріччі 2026 року свідчить, що фінансова модель потребує більшої уваги.