АТ «Укрзалізниця»: комплексна оцінка фінансової стійкості та ефективності
Integrated Performance Review | 2023–2026 | Перспектива 2027–2032
Дата оцінки: жовтень, 2026
I. Executive summary
Головний висновок КВАРТА: Укрзалізниця зіткнулася не просто зі збитковістю, а з одночасним порушенням трьох механізмів фінансової стійкості: вантажного доходу, перехресного субсидіювання пасажирських перевезень і здатності обслуговувати борг.
Війна — основний зовнішній шок, однак модель фінансування залізничного транспорту мала структурні недоліки ще до повномасштабного вторгнення. Завдання держави полягає не лише в тому, щоб покрити поточні збитки, а в тому, щоб відокремити комерційну ефективність перевізника від вартості соціальних зобов'язань і воєнних функцій.
Ключові фінансові індикатори
Консолідована виручка, 2025
104,8 млрд ₴
−1,2% р/р
Консолідований чистий результат, 2025
−7,6 млрд ₴
Збиток після −2,7 млрд ₴ у 2024
EBITDA, 2025
10,1 млрд ₴
−17,2% р/р
Борг / EBITDA
11,80×
Проти 7,54× у 2024
Консолідовані показники за оприлюдненими підсумками 2025 року. Вони не тотожні показникам окремої юридичної особи АТ «Укрзалізниця».
Попередня діагностика за напрямами
Ліквідність
Критично напружена
Боргове навантаження
Критичне
Операційна безперервність
Висока стійкість попри війну
Самофінансування пасажирського сегмента
Структурний дефіцит
Прозорість економіки сегментів
Потребує незалежної перевірки
Експертна діагностична візуалізація, не статистично калібрований рейтинг і не результат аудиту.
П'ять ключових висновків
- Ліквідність — першочерговий ризик. Коефіцієнт поточної ліквідності скоротився з 1,56 до 0,54, а швидкої — з 0,91 до 0,27. Це сигнал серйозної залежності від реструктуризації зобов'язань і зовнішнього фінансування.
Finance Ministry - Колишня модель вантажного донора вичерпала ресурс. За офіційними даними, вантажоперевезення скоротилися зі 174,9 млн тонн у 2024 році до 161,3 млн тонн у 2025-му.
mininfra.gov.ua - Пасажирські перевезення потребують окремого державного фінансування. У 2026 році уряд виділив на відповідне державне замовлення 16 млрд грн.
mininfra.gov.ua - Тарифна політика не може замінити реструктуризацію. Підвищення вантажних тарифів на 30% із серпня 2026 року покращує дохід з одиниці перевезення, але створює ризик зниження попиту й конкурентоспроможності експортерів.
"Укрзалізниця" - Боргова проблема вже матеріалізувалася. У січні 2026 року компанія призупинила купонні платежі за єврооблігаціями та оголосила про намір комплексної реструктуризації.
2027 budget draft
Стратегічний висновок: державна підтримка необхідна для забезпечення безперервності перевезень. Але вона має фінансувати чітко визначені суспільні функції та відновлення критичних активів, а не необмежено компенсувати неефективність.
II. Фінансова діагностика — KVARTA FIN / IFRS / Financial Distress
1. Динаміка доходів і збитків
Окремо аналізуємо показники юридичної особи та консолідованої групи. Змішування цих даних призвело б до некоректних висновків.
Для історичного порівняння нижче використано виручку АТ «Укрзалізниця» за окремою фінансовою звітністю.
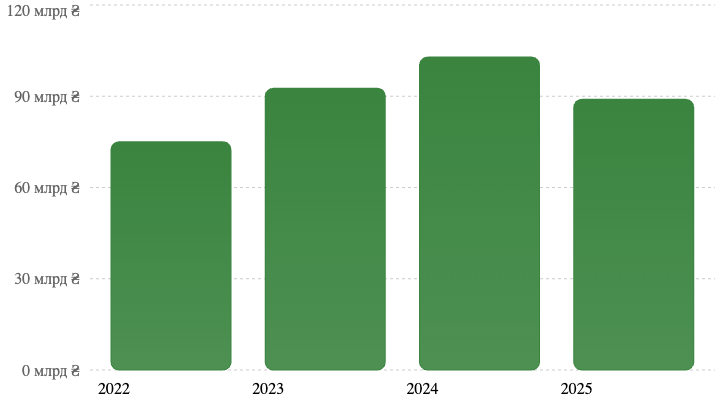
Джерело: оприлюднені форми фінансової звітності АТ, агреговані відкритими реєстрами. Млрд грн.
За даними окремої звітності, чистий дохід у 2025 році скоротився на 13,5%, з 102,87 до 88,98 млрд грн. При цьому собівартість реалізації збільшилася з 97,19 до 100,45 млрд грн.
Це свідчить про розрив між динамікою доходів і витрат.
Розрахунок КВАРТА: валовий результат
| Показник | 2024 | 2025 |
|---|---|---|
| Чистий дохід, млрд грн | 102,87 | 88,98 |
| Собівартість, млрд грн | 97,19 | 100,45 |
| Валовий результат, млрд грн | 5,69 | -11,47 |
| Валова маржа | 5,53% | -12,89% |
Розраховано за формою фінансових результатів окремої юридичної особи. Не слід ототожнювати валовий результат із чистим збитком або грошовим потоком.
Ключовий сигнал: погіршення валового результату на 17,16 млрд грн за рік.
Це суттєвіше для діагностики, ніж сам факт чистого збитку. Компанія вже на рівні собівартості реалізації має структурний розрив, який не можна усунути лише скороченням адміністративного персоналу.
При цьому частина збільшення витрат об'єктивно пов'язана з військовими пошкодженнями, відновленням інфраструктури, енергетикою та підтриманням транспортної мережі.
2. Фінансові результати першого півріччя 2026 року
За оприлюдненими квартальними формами окремого АТ:
| Показник | I кв. 2026 | II кв. 2026 | I півріччя |
|---|---|---|---|
| Чистий дохід, млрд грн | 20,84 | 23,49 | 44,33 |
| Собівартість, млрд грн | 28,30 | 25,41 | 53,71 |
| Валовий результат, млрд грн | -7,46 | -1,92 | -9,38 |
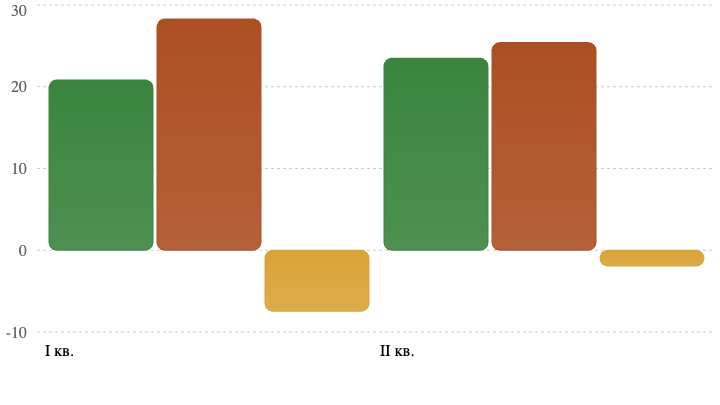
■ Дохід
■ Собівартість
■ Валовий результат
Окрема звітність АТ, млрд грн; від'ємне значення означає валовий збиток.
У другому кварталі валовий збиток зменшився, однак досягнення беззбитковості ще не відбулося.
Важливе обмеження: ці результати закінчуються 30 червня. Вони не враховують серпневе підвищення вантажних тарифів і погіршення перевезень у вересні.
Тому механічно подвоювати піврічний збиток для отримання прогнозу на весь 2026 рік було б неправильно.
3. Ліквідність і платоспроможність
| Показник консолідованої групи | 2024 | 2025 |
|---|---|---|
| Current ratio | 1,56× | 0,54× |
| Quick ratio | 0,91× | 0,27× |
| Debt / EBITDA | 7,54× | 11,80× |
| Debt-service coverage ratio | 0,18× | 0,11× |
Опубліковані фінансові коефіцієнти з матеріалів про підготовку бюджету-2027. Визначення боргу та обслуговування боргу необхідно звірити з примітками до консолідованої звітності.
Коефіцієнт поточної ліквідності нижче одиниці означає, що оборотних активів недостатньо для повного покриття поточних зобов’язань. Але для інфраструктурної компанії це не автоматичний доказ неминучої неплатоспроможності. Важливі графіки погашень, доступ до фінансування, структура оборотного капіталу та підтримка держави.
Ми класифікуємо ситуацію як високий ризик ліквідності з уже реалізованим борговим стресом.
III. Операційна ефективність — KVARTA OPS / Productivity
1. Вантажні перевезення
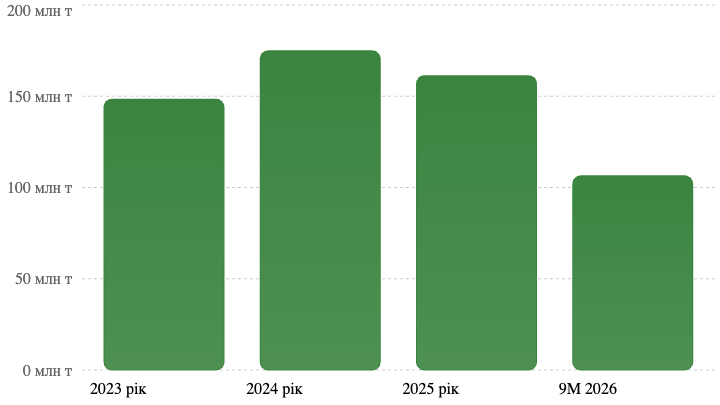
2026 — фактичні дев'ять місяців, тому річні та 9М обсяги не можна порівнювати без поправки на період.
Дані за 2023–2025 роки — Міністерство розвитку громад та територій; за дев'ять місяців 2026-го — повідомлені операційні результати УЗ.
Операційна картина погіршилася значно швидше, ніж можна припустити за річними показниками 2025 року.
За січень–вересень 2026 року:
- Обсяг вантажів скоротився на 11,8% рік до року.
- Вантажообіг скоротився на 18,6%, до 61,51 млрд тонно-кілометрів.
- У третьому кварталі перевезення впали до 31,7 млн тонн, на 20,4% проти другого кварталу.
- У вересні обсяг становив лише 8,5 млн тонн.
на 38%+1
Висновок КВАРТА
Скорочення вантажообігу випереджає скорочення тоннажу.
Це означає, що зменшується не лише кількість вантажу, а й середня транспортна робота на одну тонну. У результаті компанія отримує подвійний удар: нижчий обсяг перевезень і менше тонно-кілометрів, із яких формується значна частина доходу. Водночас утримання колій, станцій, енергетичних мереж і систем управління рухом має велику частку умовно-постійних витрат. Тому зниження обсягів може погіршувати фінансовий результат непропорційно сильно.
2. Продуктивність персоналу
За офіційними даними, середня кількість працівників скоротилася зі 187,6 тис. у 2023 році до 169,9 тис. у 2025 році.
Для попередньої оцінки використаємо вантажний тоннаж на одного працівника.
| Рік | Тонн/працівника |
|---|---|
| 2023 | 791 |
| 2024 | 979 |
| 2025 | 949 |
Це лише грубий індикатор: працівники обслуговують не тільки вантажні, а й пасажирські перевезення, інфраструктуру та допоміжні функції.
Він не дозволяє стверджувати, що трудова продуктивність компанії знизилася на відповідну величину.
Для повноцінного аналізу потрібні сегментні FTE, тонно-кілометри, пасажиро-кілометри та нормовані витрати на одиницю транспортної роботи.
IV. Тарифна політика — KVARTA GEIA / Policy Counterfactual
Тарифне питання є одним із найважливіших.
Із 1 серпня 2026 року вантажні тарифи підвищено на 30%. Компанія також оголосила про компромісну схему, що передбачає подальші 15% із січня 2027 року; другий етап необхідно трактувати як запланований, доки не підтверджено його остаточне нормативне введення.
Проведемо спрощений контрфактичний тест.
Інтерактивна тарифна модель КВАРТА
Модель перевіряє зміну виручки на незмінній базі послуг, якщо середній реалізований тариф змінюється, а обсяг перевезень скорочується.
Модельний ефект на тарифну виручку: +17,0%
Беззбитковий поріг скорочення обсягу: 23,1%
Формула: ΔR = (1 + ΔP) × (1 + ΔQ) − 1. Модель не враховує структуру вантажів, відстань, еластичність попиту, різні тарифні класи та зміну собівартості. +49,5% відповідає послідовному застосуванню 30% і 15%, а не їх простому додаванню.
Що демонструє цей тест: підвищення тарифів на 30% не означає автоматичного збільшення фактичної вантажної виручки на 30%. Якщо після підвищення обсяг відповідних перевезень зменшиться на 20%, математичний приріст виручки становитиме лише 4%. При цьому реальне скорочення перевезень може бути викликане війною, пошкодженнями портів, падінням виробництва та зміною логістики, а не тарифами.
Отже, для оцінки політики потрібно відокремлювати причинний вплив тарифів від зовнішніх шоків.
Рекомендація КВАРТА: замість рівномірної індексації застосовувати економетричну оцінку тарифної еластичності за вантажними групами, маршрутами та експортними напрямками. Окремо перевіряти вплив на металургію, видобувну промисловість, аграрний сектор та внутрішні перевезення.
V. Борговий аналіз — KVARTA AIDA / Debt Sustainability
1. Структура єврооблігацій
За даними, оприлюдненими під час обговорення реструктуризації:
| Випуск | Основна сума | Купон |
|---|---|---|
| Єврооблігації 2026 | $703,2 млн | 8,25% |
| Єврооблігації 2028 | $351,9 млн | 7,875% |
| Разом | $1 055,1 млн |
За повного нарахування купонів на зазначені номінали річна контрактна процентна сума становить приблизно $85,7 млн, без урахування змін умов, прострочень та реструктуризації.
У січні 2026 року Укрзалізниця не здійснила близько $45 млн належних купонних платежів.
Це свідчить, що боргова проблема вийшла за межі звичайного погіршення фінансових коефіцієнтів.
2. Чому звичайне рефінансування не вирішить проблему
При Debt / EBITDA 11,80× компанія має дуже обмежений запас боргової місткості.
Якщо продовжувати терміни погашення без відновлення операційного грошового потоку, ризик переноситься в майбутнє, але не зникає.
Умовно можна виділити три компоненти фінансового розриву:
Funding Gap = Operating Gap + CAPEX + Debt Service − Available Funding
де Operating Gap — дефіцит операційної готівки, CAPEX — інвестиційні платежі, Debt Service — обслуговування та погашення боргу, а Available Funding — доступне фінансування.
Для цього рівня аналізу потрібна щомісячна модель грошових потоків, а не лише річний звіт про прибутки та збитки.
Рекомендація: створити 13-тижневий rolling cash-flow forecast і 24-місячну прогнозну модель ліквідності. Це перший інструмент антикризового фінансового управління.
3. Реструктуризація боргу
КВАРТА пропонує оцінювати чотири інструменти:
- Подовження термінів погашення.
- Зниження поточних купонних платежів або їх часткова капіталізація.
- Часткове зменшення номіналу боргу за згодою кредиторів.
- Залучення цільового пільгового фінансування для відновлення активів.
Необхідно перевірити вплив кожного варіанта на NPV вимог кредиторів, потребу в ліквідності, можливість нового фінансування та державні умовні зобов'язання.
Наявність державного акціонера не означає автоматичної юридичної гарантії за всіма боргами УЗ.
VI. Пасажирські перевезення — KVARTA FISCAL / Public Service Obligations
Це центральний структурний конфлікт бізнес-моделі.
За оцінкою Українського інституту майбутнього, збитки пасажирського сегмента у 2025 році перевищили 22 млрд грн, тоді як прибуток вантажного сегмента зменшився до 3,2 млрд грн. Ці сегментні цифри походять із зовнішнього аналітичного дослідження й потребують звірки з методикою розподілу спільних витрат.
Проблема прихованого соціального контракту
Держава визначає суспільну необхідність доступних пасажирських перевезень.
Однак історично значну частину різниці між вартістю послуги та ціною квитка покривала сама Укрзалізниця завдяки доходам від вантажних перевезень.
Економічно це квазіфіскальний механізм: суспільне зобов'язання фінансується не безпосередньо бюджетом, а через державне підприємство та його комерційних клієнтів.
У 2026 році держава почала змінювати модель, виділивши 16 млрд грн на внутрішні пасажирські перевезення далекого сполучення за механізмом PSO.
Оцінка КВАРТА
Це правильний напрям реформи, але недостатньо просто передбачити певну суму у бюджеті.
Потрібен прозорий контракт, який визначає:
| Елемент PSO | Що необхідно встановити |
|---|---|
| Обсяг послуг | Маршрути, рейси, місця, пасажиро-кілометри |
| Вартість | Економічно обґрунтовані допустимі витрати |
| Компенсація | Формула з урахуванням квиткової виручки |
| Якість | Пунктуальність, доступність, безпека |
| Контроль | Незалежна перевірка результату і витрат |
| Ефективність | Стимул скорочувати контрольовану собівартість |
Порядок компенсації повинен запобігати ситуації, коли будь-яке збільшення витрат автоматично покривається бюджетом.
Фіскальна експозиція
У проєкті бюджету-2027 передбачено приблизно 22,5 млрд грн підтримки Укрзалізниці, порівняно з 28,5 млрд грн у 2026 році та 17 млрд грн у 2025 році — за інформацією заступника міністра фінансів від 23 жовтня 2026 року.
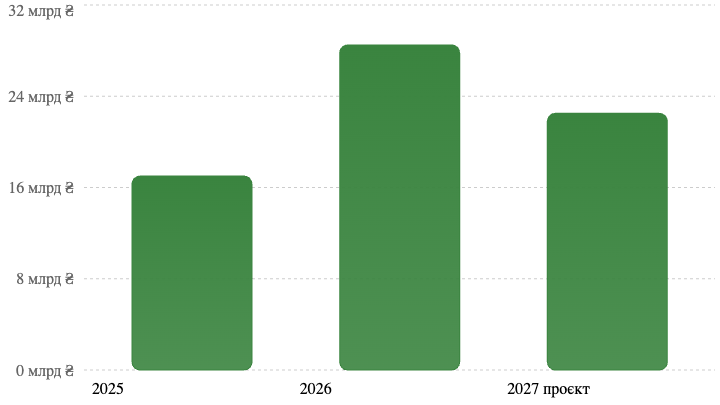
Підтримка УЗ, млрд грн. 2027 — проєкт бюджету, не затверджений факт.
Ці суми не можна автоматично підсумовувати з 16 млрд грн PSO, оскільки останні входять до бюджетного механізму підтримки у 2026 році.
Також важливо розмежувати затверджені асигнування, фактичні касові видатки, отримані компанією платежі та бухгалтерське визнання доходу.
VII. Інвестиції та активи — KVARTA CAPEX / Asset Management
За інформацією Міністерства розвитку, середній вік пасажирських вагонів перевищує 35 років. У 2026 році оголошено нове замовлення на 92 пасажирські вагони.
Одночасно Укрзалізниця має витрачати ресурси на відновлення пошкодженої інфраструктури й рухомого складу.
У жовтні 2026 року Міністерство повідомило про зміни до угоди з ЄБРР, що передбачають перенаправлення 130 млн євро на підтримку стабільної роботи УЗ.
Підхід КВАРТА до пріоритизації CAPEX
P0 — Безпека та безперервність
Колії критичного призначення, тяга, зв'язок, електроживлення, військова логістика, відновлення після атак. Ці витрати мають проходити передусім технічний і безпековий відбір.
P1 — Відновлення дохідності
Рухомий склад, міжнародні коридори, вузлові станції, цифрове планування та усунення вузьких місць.
P2 — Ефективність і декарбонізація
Енергозбереження, модернізація обладнання, оптимізація ремонтів, автоматизація процесів.
P3 — Відкладені комерційні проєкти
Некритичні інвестиції з тривалим строком окупності, якщо вони не фінансуються спеціальними грантами або іншими захищеними джерелами.
Будь-яке скорочення експлуатації малодіяльних ліній потрібно перевіряти на відповідність оборонним, евакуаційним і стратегічним потребам. Фінансова збитковість маршруту не дорівнює його економічній непотрібності для держави.
VIII. Управління, закупівлі та ризики — KVARTA GOVERNANCE / FORENSIC
Уряд 29 квітня 2026 року затвердив результати діяльності Укрзалізниці за 2025 рік, узяв до відома висновок незалежного аудитора KPMG Аудит і звіт наглядової ради.
Але наявність аудиторського висновку не замінює операційного аудиту ефективності або форензічної перевірки закупівель.
КВАРТА пропонує перевірити шість зон.
| Зона ризику | Предмет тестування |
|---|---|
| Закупівлі | Концентрація постачальників, ціни відносно ринку, пов'язаність |
| Ремонти | Витрати на локомотиво-годину, відмови, нормативи |
| Енергетика | Вартість кВт·год, втрати, пікові закупівлі |
| Вантажні операції | Простої, порожній пробіг, використання вагонів |
| Непрофільні активи | Доходність, витрати утримання, можливість передачі |
| Інвестиції | Фактична вартість, затримки, відхилення від бюджету |
Форензічний принцип: аномалія — підстава для перевірки, а не доказ корупції. Без контрактної бази, транзакцій, актів виконання та ринкових зіставлень робити висновки про неправомірні дії не можна.
IX. Сценарне моделювання — KVARTA MACRO / FISCAL / WAR-RISK
1. Головні змінні прогнозу
Для оцінки 2027–2032 років необхідно враховувати не лише фінансові показники УЗ, а й стан економіки України.
Ключовими незалежними факторами є:
- обсяги видобування руди та виробництва сталі;
- експорт зернових;
- доступність морських портів;
- воєнні пошкодження й енергетичні ризики;
- конкуренція автомобільних перевезень;
- тарифи та еластичність попиту;
- державне фінансування PSO;
- валютний курс і вартість обслуговування боргу.
2. Три сценарії розвитку
| Параметр | Негативний | Базовий | Позитивний |
|---|---|---|---|
| Воєнні ризики | Зберігаються високими | Часткова стабілізація | Значне зменшення |
| Вантажна база | Подальше скорочення | Поступове відновлення | Прискорене зростання |
| Порти та логістика | Регулярні обмеження | Нестійка доступність | Стабільні коридори |
| PSO | Недостатнє фінансування | Планове фінансування | Багаторічні контракти |
| Реструктуризація боргу | Затримка | Узгоджена | Узгоджена з поліпшеними умовами |
| Результат | Тривала збитковість | Поступова стабілізація | Відновлення інвестиційної спроможності |
Ці сценарії описують можливі траєкторії, а не статистично розраховані ймовірності.
За матеріалами підготовки бюджету-2027, компанія залишається збитковою у 2026 році за всіма розглянутими державою сценаріями; у базовому та позитивному варіантах можливе повернення до прибутковості у 2027 році, у негативному — не раніше 2029 року.
КВАРТА не приймає ці результати безумовно: необхідно перевірити припущення щодо тарифів, державних трансфертів, вантажних обсягів та обслуговування боргу.
KVARTA Freight Revenue Stress Test
Навчальний сценарний калькулятор. Початкові 65 млрд грн — умовна база вантажної виручки, а не встановлений показник УЗ за 2026 рік.
Нова річна виручка: 64,4 млрд ₴
Зміна виручки: −0,6 млрд ₴
Зміна доходу не дорівнює зміні EBITDA: необхідно врахувати змінні витрати, вантажну структуру, довжину маршрутів, втрати потужностей та витрати відновлення.
Цей підхід потрібно розширити до помісячної моделі по основних вантажних групах, а не підставляти один середній тариф на всі перевезення.
X. Integrated Risk Register
Ризики оцінюємо за матеріальністю та терміновістю. Колір означає пріоритет управлінського реагування, а не формально розраховану ймовірність.
| Ризик | Пріоритет | Необхідна дія |
|---|---|---|
| Дефіцит ліквідності | Критичний | 13-тижневий cash-flow |
| Боргова реструктуризація | Критичний | План переговорів і аналіз recovery value |
| Воєнні пошкодження | Критичний | Захищений CAPEX та резерви безперервності |
| Падіння вантажообігу | Високий | Модель за маршрутами й видами вантажів |
| Недофінансування PSO | Високий | Багаторічний механізм компенсації |
| Тарифний тиск на експортерів | Високий | Аналіз попиту й галузевих наслідків |
| Енергетичні витрати | Високий | Енергоаудит і оптимізація закупівель |
| Якість інвестицій | Високий | Незалежний контроль CAPEX |
| Прозорість сегментних витрат | Високий | Activity-based costing |
Публічна інформація дозволяє ідентифікувати ці ризики, але не встановлює їхні точні ймовірності.
XI. Антикризовий план — 100 днів
01
Дні 1–15: фінансовий контроль
Сформувати єдиний фінансовий центр ліквідності. Впровадити щотижневий контроль коштів, платежів, боргових погашень і критичних закупівель. Узгодити окрему й консолідовану звітність.
02
Дні 16–30: економіка сегментів
Побудувати P&L вантажних, пасажирських та інфраструктурних функцій. Виділити неконтрольовані воєнні витрати. Провести аудит методики розподілу спільних витрат.
03
Дні 31–60: реструктуризація
Узгодити варіанти боргової реструктуризації. Побудувати тарифні моделі. Підготувати середньостроковий фінансовий план PSO. Переглянути портфель некритичних інвестицій.
04
Дні 61–100: операційна трансформація
Запровадити KPI за транспортною роботою, ремонтом, енергетикою, продуктивністю активів і собівартістю послуг. Закріпити відповідальних за економічний ефект і перевіряти фактичне його досягнення.
XII. KPI Dashboard для наглядової ради
Пропоную 12 основних показників для щомісячного контролю.
| KPI | Значення для управління |
|---|---|
| Operating cash flow | Здатність фінансувати поточну діяльність |
| 13-week liquidity headroom | Запас ліквідності у стресовому сценарії |
| Net Debt / EBITDA | Боргова стійкість |
| DSCR | Спроможність обслуговувати борг |
| Freight EBITDA per tonne-km | Прибутковість транспортної роботи |
| Revenue per tonne-km | Реалізований дохід |
| Passenger subsidy per passenger-km | Ефективність PSO |
| Operating cost per train-km | Контроль собівартості |
| Wagon turnaround | Ефективність використання вагонів |
| Locomotive availability | Технічна готовність |
| Energy cost per gross tonne-km | Енергоефективність |
| CAPEX delivery vs plan | Інвестиційна дисципліна |
Кожен показник потребує визначення чисельника, знаменника, джерела, відповідального та частоти оновлення. Військові й евакуаційні перевезення повинні мати окремі критерії ефективності, щоб комерційні KPI не створювали небезпечних стимулів.
XIII. Методологія КВАРТА та обмеження достовірності
У цій оцінці використано такі аналітичні контури:
| Модуль КВАРТА | Застосування | Статус |
|---|---|---|
| FIN / IFRS | Фінансова структура, маржинальність | Часткова документальна перевірка |
| AIDA | Боргові ризики та зв'язки | Концептуальний скринінг |
| MACRO | Економічні фактори попиту | Сценарні припущення |
| FISCAL | PSO і державне фінансування | Документальний аналіз |
| GEIA | Контрфактична оцінка тарифів | Спрощена модель |
| WAR-RISK | Воєнні шоки та безперервність | Якісна оцінка |
| CAPEX | Пріоритетність інвестицій | Експертний відбір |
| FORENSIC | Закупівлі, пов'язаність, аномалії | Реєстр майбутніх перевірок |
| RISK | Матриця ключових загроз | Експертна класифікація |
| VALIDATION | Узгодження даних | Частково виконано |
Важливо: це аналітичний desk review, а не незалежний фінансовий аудит, forensic investigation або фактичний програмний прогін усіх модулів KVARTA Engine. KVARTA 5.4 залишається FROZEN; нові методологічні елементи мають статус EXPERIMENTAL / NON-SCORING.
Є три істотні обмеження доказової бази.
Перше — різні периметри звітності. Консолідована виручка групи 104,8 млрд грн у 2025 році відрізняється від 88,98 млрд грн чистого доходу окремого АТ. Показники не можна змішувати в одній фінансовій моделі без reconciliation bridge.
Друге — неповнота поточних даних. У цьому аналізі використано фінансові форми до 30 червня 2026 року й операційні дані до 30 вересня. Результати третього кварталу та поточні залишки коштів не верифіковано.
Третє — відсутність внутрішніх даних. Для повноцінної оцінки потрібні cash-flow statements, графіки боргу, сегментні P&L, реєстр CAPEX, договори та транзакційні дані. Без них не можна достовірно оцінити можливу економію, корупційні ризики або точні потреби у фінансуванні.
XIV. Остаточний висновок КВАРТА
Укрзалізниця є системно важливою інфраструктурною компанією, для якої стандартний критерій максимізації прибутку недостатній. Вона забезпечує економічну, соціальну й оборонну функції.
Однак це не скасовує необхідності фінансової дисципліни.
Наш діагноз складається із трьох частин.
По-перше, війна суттєво скоротила дохідну базу компанії та збільшила витрати на підтримання безперервності.
По-друге, історична система перехресного субсидіювання перестала забезпечувати фінансову рівновагу. Започатковане державне замовлення пасажирських перевезень є необхідною реформою, але її економічна ефективність повинна бути вимірюваною.
По-третє, боргова проблема та низька ліквідність вимагають термінового фінансового управління незалежно від майбутніх перспектив відновлення економіки.
Стратегічна рекомендація КВАРТА
Необхідна не проста фінансова підтримка Укрзалізниці, а державна програма реструктуризації її економічної моделі.
Вона має поєднати:
- захист критичної інфраструктури й воєнної логістики;
- боргову реструктуризацію та стабілізацію ліквідності;
- прозоре бюджетне фінансування пасажирських перевезень;
- економічно обґрунтовану, диференційовану тарифну політику;
- скорочення контрольованих витрат без погіршення безпеки;
- незалежний контроль великих інвестицій та операційної ефективності.
Найважливіший показник успіху — не формальне повернення до бухгалтерського прибутку в окремому році, а відновлення здатності виконувати суспільні функції та фінансувати безпечну експлуатацію без неконтрольованого накопичення боргу.
Основні джерела
Нормативна та фінансова база: Розпорядження КМУ №405-р про результати діяльності за 2025 рік; Постанова КМУ №232 про державне замовлення пасажирських перевезень; Офіційна статистика перевезень.
Підсумковий статус: виконано попередній комплексний аналітичний огляд за відкритими джерелами.